É melhor investir em imóvel ou renda fixa em 2026?
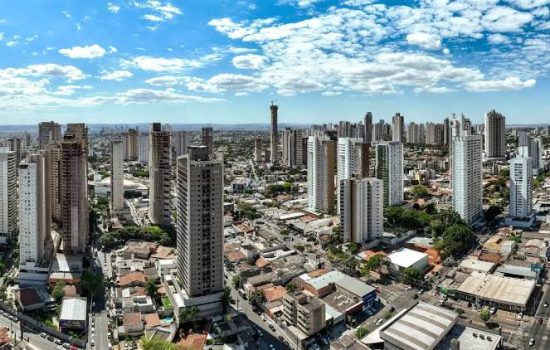
Com a Selic em 14% ao ano, uma dúvida voltou a aparecer entre os investidores: vale mais a pena comprar um imóvel em Goiânia ou deixar o dinheiro aplicado em renda fixa?
A resposta curta é: depende do objetivo, do prazo e do tipo de imóvel.
Em 2026, a renda fixa parte de uma vantagem importante: os juros estão elevados. Por outro lado, o mercado imobiliário de Goiânia continua mostrando valorização dos imóveis e crescimento dos aluguéis.
Segundo o Banco Central, o Copom reduziu a Selic para 14% ao ano em agosto de 2026.
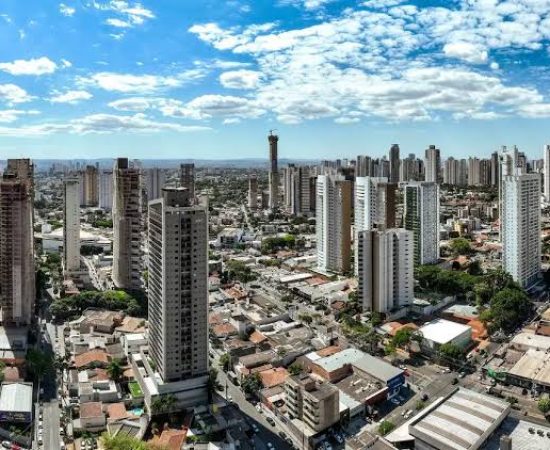
Enquanto isso, o preço médio do metro quadrado residencial em Goiânia chegou a R$ 8.418 em julho de 2026, com valorização de 6,42% em 12 meses, segundo o FipeZAP.
Então, qual investimento faz mais sentido?
Renda fixa ou imóvel: qual rende mais?
Essa comparação precisa ser feita com cuidado porque os dois investimentos funcionam de maneiras diferentes.
Na renda fixa, o investidor recebe juros sobre o dinheiro aplicado.
No imóvel, o retorno pode vir de duas fontes:
aluguel + valorização do imóvel.
E ainda existe uma terceira possibilidade: comprar um imóvel abaixo do preço de mercado e obter ganho na revenda.
Por isso, comparar apenas a taxa da renda fixa com o aluguel de um apartamento não mostra o retorno completo do imóvel.
O que a renda fixa oferece em 2026?
O principal atrativo da renda fixa atualmente é justamente o nível elevado dos juros.
Com a Selic em 14% ao ano, aplicações pós-fixadas que acompanham o CDI podem oferecer uma remuneração bastante competitiva, dependendo do produto, instituição e percentual do CDI.
Além disso, alguns investimentos possuem características que tornam a renda fixa mais simples para o investidor:
- maior previsibilidade;
- liquidez em determinados produtos;
- facilidade para começar;
- possibilidade de diversificação;
- menor preocupação com manutenção do patrimônio físico.
Mas existe um detalhe importante:
14% ao ano não significa que todo investimento de renda fixa vai render 14% líquidos.
É necessário considerar imposto de renda, taxas, prazo e o tipo de aplicação.
E quanto um imóvel pode render em Goiânia?
O retorno do imóvel pode ser dividido em duas partes.
1. Renda com aluguel
O FipeZAP registrou em fevereiro de 2026 um preço médio de aluguel de R$ 42,58 por m² em Goiânia, com alta de 5,58% em 12 meses. O rental yield médio estimado naquele momento era de 6,13% ao ano.
2. Valorização
No mercado de venda, Goiânia chegou a R$ 8.418 por m² em julho de 2026, acumulando alta de 6,42% em 12 meses.
Isso mostra por que não é correto comparar:
14% da renda fixa × 6% de aluguel
e concluir automaticamente que a renda fixa é melhor.
O imóvel também pode apresentar valorização.
Um exemplo simples
Imagine um investidor com R$ 500 mil.
Se ele colocar esse dinheiro em uma aplicação que acompanhe uma taxa próxima da Selic, terá uma remuneração financeira.
Agora imagine que ele compre um imóvel de R$ 500 mil.
Se esse imóvel gerar, hipoteticamente, um rental yield bruto de 6% ao ano, seriam cerca de:
R$ 30 mil por ano em aluguel.
Se o imóvel também valorizar 6% no período, seriam outros:
R$ 30 mil de valorização patrimonial.
Nesse cenário hipotético, o retorno bruto combinado seria de aproximadamente 12% ao ano.
Mas atenção: isso não significa que o imóvel necessariamente renderá 12%.
A valorização pode ser maior ou menor, o imóvel pode ficar vazio, existem custos de manutenção, condomínio, impostos e despesas de compra e venda.
Da mesma forma, a renda fixa também precisa ser analisada depois de impostos e considerando que a taxa de juros pode mudar.
O aluguel em Goiânia está ajudando o investidor?
Esse é um dos pontos mais interessantes do mercado atual.
O preço dos aluguéis continua subindo.
Em maio de 2026, o aluguel médio anunciado em Goiânia estava em R$ 43,51 por m², com alta de 6,44% em 12 meses, segundo dados do FipeZAP.
Além disso, no primeiro semestre de 2026, os aluguéis residenciais em Goiânia acumulavam alta de 4,97%, segundo o mesmo índice.
Para quem já possui um imóvel alugado, esse movimento pode aumentar a receita ao longo do tempo.
Para quem pretende comprar, porém, é preciso tomar cuidado:
aluguel alto não significa necessariamente boa rentabilidade.
Se o preço do imóvel também estiver muito elevado, o retorno percentual pode continuar baixo.
E se os juros começarem a cair?
Esse é um ponto importante para quem pensa no longo prazo.
A Selic está em 14% agora, mas não ficará necessariamente nesse nível para sempre.
Se os juros caírem, investimentos de renda fixa pós-fixados tendem a oferecer retornos menores.
Ao mesmo tempo, uma redução dos juros pode favorecer o mercado imobiliário por outro caminho.
O financiamento pode ficar mais acessível.
Com crédito mais barato, mais pessoas podem conseguir comprar imóveis.
Isso pode aumentar a demanda e favorecer o mercado.
O próprio mercado de crédito imobiliário continua forte mesmo com juros elevados. A Abecip projeta cerca de R$ 411 bilhões em concessões de crédito imobiliário em 2026, após R$ 180,9 bilhões no primeiro semestre, alta de 23% sobre o mesmo período de 2025.
Mas imóvel tem uma vantagem que a renda fixa não tem
O imóvel é um ativo físico.
Você possui um apartamento, uma casa ou um terreno.
Esse patrimônio pode:
- gerar aluguel;
- valorizar;
- ser vendido;
- ser utilizado;
- servir como garantia;
- ser deixado como patrimônio familiar.
Já a renda fixa é um ativo financeiro.
Isso não significa que um seja melhor que o outro.
Significa que eles cumprem funções diferentes dentro de uma carteira.
A renda fixa também tem vantagens importantes
Por outro lado, o investidor não precisa lidar com vários problemas comuns dos imóveis.
Na renda fixa, dependendo do produto, você pode ter:
liquidez: possibilidade de resgatar o dinheiro;
diversificação: investir em diferentes emissores e títulos;
praticidade: não precisa administrar um imóvel;
previsibilidade: algumas aplicações permitem conhecer previamente a remuneração contratada.
No imóvel, pode existir:
- vacância;
- manutenção;
- inadimplência;
- condomínio;
- IPTU;
- custos de compra;
- custos de venda;
- dificuldade para vender rapidamente.
Por isso, o imóvel não deve ser analisado apenas pela valorização.
E para quem quer investir em Goiânia?
Aqui existe uma diferença importante.
Se o objetivo do investidor é especificamente ganhar exposição ao mercado imobiliário de Goiânia, comprar um imóvel pode fazer sentido mesmo quando a renda fixa está pagando juros elevados.
Goiânia apresentou valorização de 6,42% nos imóveis residenciais em 12 meses até julho de 2026, segundo o FipeZAP.
Mas isso não significa que qualquer apartamento da cidade terá o mesmo desempenho.
Um imóvel em uma região com:
- infraestrutura;
- pouca oferta;
- alta procura;
- novos investimentos;
- comércio;
- serviços;
- boa demanda de aluguel;
pode ter perspectivas diferentes de um imóvel semelhante em uma região com excesso de oferta.
É melhor comprar imóvel pronto ou na planta?
Para quem está comparando imóvel com renda fixa, essa é outra questão importante.
Imóvel pronto
Pode começar a gerar aluguel imediatamente.
A vantagem é que o investidor consegue analisar o imóvel e a região com dados mais concretos.
Imóvel na planta
Pode oferecer potencial de valorização durante a construção.
Porém, existe maior exposição ao prazo da obra, condições de pagamento e riscos relacionados ao empreendimento.
Em ambos os casos, o preço de entrada é fundamental.
Comprar um imóvel bom por um preço ruim continua sendo um investimento ruim.
Quando a renda fixa pode ser mais interessante?
A renda fixa pode fazer mais sentido para quem:
- precisa de liquidez;
- tem horizonte de curto prazo;
- não quer administrar imóvel;
- busca previsibilidade;
- ainda está formando patrimônio;
- encontrou imóveis muito caros na região em que pretende investir.
Nesse cenário, não existe necessidade de comprar um imóvel apenas para “não deixar o dinheiro parado”.
Pode ser mais interessante esperar uma oportunidade enquanto o dinheiro permanece aplicado.
Quando o imóvel pode ser mais interessante?
O imóvel pode fazer mais sentido para quem:
- pensa no longo prazo;
- quer gerar renda com aluguel;
- conhece bem o mercado local;
- encontra uma boa oportunidade de compra;
- busca patrimônio físico;
- acredita no potencial de determinada região;
- aceita menor liquidez.
E existe uma característica importante:
o investidor pode comprar um imóvel pensando simultaneamente em aluguel e valorização.
E se eu tiver R$ 500 mil?
Essa é uma situação interessante.
Você poderia, por exemplo, dividir o capital.
Uma parte poderia permanecer em renda fixa, garantindo liquidez e segurança financeira.
Outra poderia ser utilizada para adquirir um imóvel com potencial de geração de renda.
Isso reduz a dependência de apenas uma classe de ativos.
Além disso, permite aproveitar oportunidades imobiliárias sem deixar todo o patrimônio concentrado em um único apartamento.
O que os dados mostram sobre quem compra imóvel para investir?
Existe um dado interessante do FipeZAP.
No primeiro trimestre de 2026, entre as pessoas que pretendiam adquirir um imóvel para investimento, 66% tinham como objetivo obter renda com aluguel, enquanto 34% buscavam comprar esperando uma valorização para revender posteriormente.
Isso mostra uma mudança importante na forma de pensar o imóvel.
Para a maioria desses investidores, o imóvel não é apenas uma aposta na valorização.
O aluguel é parte importante da estratégia.
Então, imóvel ou renda fixa em 2026?
Se você olhar apenas para o cenário atual de juros, a renda fixa está muito competitiva.
A Selic está em 14% ao ano, enquanto o rental yield médio dos imóveis residenciais de Goiânia estava em 6,13% ao ano no início de 2026.
Mas essa comparação isolada não conta toda a história.
O imóvel pode oferecer:
aluguel + valorização do patrimônio.
Enquanto a renda fixa oferece principalmente:
juros + liquidez + previsibilidade, dependendo do produto.
Por isso, a decisão depende muito mais do preço do imóvel e da estratégia do investidor do que simplesmente da taxa Selic.
A pergunta certa não é “qual rende mais?”
Para quem está pensando em investir em Goiânia, a pergunta mais interessante é:
“Qual investimento oferece o melhor retorno para o risco que eu estou disposto a assumir?”
Se você encontra um imóvel muito caro, com aluguel baixo e pouca perspectiva de valorização, a renda fixa pode ser mais interessante.
Se encontra um imóvel bem localizado, comprado abaixo do preço de mercado, com boa demanda de aluguel e potencial de valorização, a conta pode mudar.
É por isso que comparar imóvel médio com renda fixa média pode levar a uma conclusão errada.
O investimento precisa ser analisado individualmente.
Conclusão
É melhor investir em imóvel ou renda fixa em 2026?
Não existe uma resposta universal.
Com a Selic em 14% ao ano, a renda fixa oferece uma alternativa muito competitiva para quem busca liquidez e previsibilidade.
Por outro lado, Goiânia continua apresentando um mercado imobiliário ativo: o preço médio do m² chegou a R$ 8.418 em julho de 2026, com alta de 6,42% em 12 meses, enquanto os aluguéis também seguem avançando.
Para o investidor imobiliário, portanto, o segredo não é simplesmente escolher entre “imóvel ou renda fixa”.
É encontrar um imóvel em que o preço de compra, o aluguel, os custos, a liquidez e o potencial de valorização façam sentido.
E, em um cenário de juros elevados, isso ficou ainda mais importante.