É melhor financiar um imóvel ou juntar dinheiro para comprar à vista?
Essa é uma das principais dúvidas de quem quer comprar um imóvel em Goiânia:
é melhor financiar agora ou esperar alguns anos para juntar dinheiro e comprar à vista?
A resposta depende de três fatores principais: juros do financiamento, capacidade de poupança e valorização do imóvel que você pretende comprar.
Em 2026, essa decisão merece ainda mais atenção. A Selic está em 14% ao ano desde agosto de 2026, o que mantém o custo do crédito elevado e, ao mesmo tempo, torna investimentos de renda fixa mais atrativos para quem está juntando dinheiro.
Mas existe outro lado: os imóveis também continuam valorizando em Goiânia.
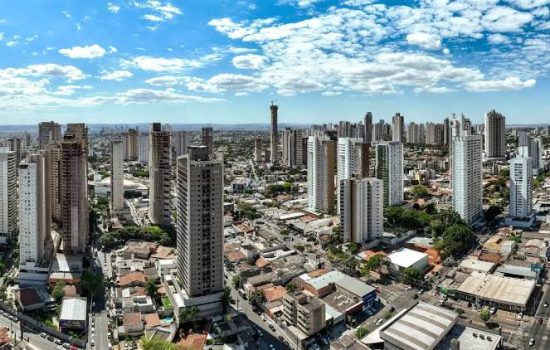
Segundo a Ademi-GO, o preço médio do metro quadrado na capital chegou a R$ 10.914 no primeiro trimestre de 2026, alta de 3,6% em relação ao mesmo período do ano anterior. Nos quatro bairros de maior demanda — Marista, Bueno, Oeste e Jardim Goiás — a média chegou a R$ 12.881/m².
Então, esperar para comprar à vista também tem um custo: o imóvel que você quer pode ficar mais caro enquanto você economiza.
Comprar à vista é sempre mais barato?
Não necessariamente.
Comprar à vista elimina uma das principais despesas do financiamento: os juros.
Além disso, quem paga à vista pode ter maior poder de negociação com o vendedor.
Imagine um imóvel de R$ 500 mil.
Se você já possui os R$ 500 mil disponíveis, pode negociar diretamente com o proprietário ou construtora e tentar obter um desconto.
Por outro lado, se você ainda não tem esse dinheiro, pode levar anos para juntar o valor necessário.
Durante esse período, o imóvel pode continuar se valorizando.
É aí que começa o dilema.
Financiar permite comprar antes
A principal vantagem do financiamento é justamente essa:
você não precisa esperar ter todo o dinheiro para adquirir o imóvel.
Na CAIXA, por exemplo, existem modalidades que permitem financiar até 90% do valor do imóvel, dependendo da linha, dos recursos e do sistema de amortização. O prazo pode chegar a 35 anos.
Isso significa que uma pessoa que ainda não possui todo o dinheiro pode comprar o imóvel agora e pagar ao longo dos anos.
Mas existe um preço para essa antecipação:
os juros.
O problema é que financiamento custa caro
Quando você financia um imóvel, não paga apenas o valor que tomou emprestado.
A dívida envolve juros, atualização do saldo devedor conforme o contrato, seguros e outros encargos.
Na CAIXA, por exemplo, financiamentos podem utilizar sistemas como SAC ou Price, e determinadas modalidades têm o saldo devedor atualizado pela TR.
Por isso, olhar somente para o valor da parcela é um erro.
A pergunta correta é:
quanto vou pagar no total até quitar o imóvel?
E se eu esperar para comprar à vista?
Essa estratégia tem uma grande vantagem:
você evita o custo do financiamento.
Enquanto junta dinheiro, pode deixar o capital aplicado.
Com a Selic em 14% ao ano em agosto de 2026, aplicações pós-fixadas atreladas à taxa básica ou ao CDI podem oferecer uma remuneração relevante, embora o retorno líquido dependa do produto, impostos e taxas.
Mas existe um risco:
o imóvel também pode subir de preço.
O que acontece se o imóvel valorizar enquanto você economiza?
Vamos imaginar uma situação.
Hoje você encontra um apartamento por:
R$ 500 mil.
Você decide esperar três anos para juntar dinheiro.
Nesse período, suponha que o imóvel tenha uma valorização média de 5% ao ano.
Ao final dos três anos, ele estaria custando aproximadamente:
R$ 579 mil.
Você economizou para comprar à vista, mas o preço do imóvel também aumentou.
É claro que isso é apenas uma simulação. Um imóvel pode valorizar mais, menos ou até perder valor.
Mas o exemplo mostra por que esperar não significa necessariamente comprar mais barato.
E Goiânia está valorizando?
Esse é um ponto importante para quem está pensando em esperar.
O mercado imobiliário da capital continua apresentando crescimento.
No primeiro trimestre de 2026, a Ademi-GO registrou preço médio de R$ 10.914 por m² em Goiânia, com alta de 3,6% em relação ao primeiro trimestre de 2025. Nos bairros de maior demanda, a média chegou a R$ 12.881/m².
Além disso, a própria entidade aponta que a demanda continua aquecida enquanto existem dificuldades para acelerar a oferta de novos empreendimentos.
Isso é importante para o comprador porque significa que esperar pode fazer sentido financeiramente, mas também pode significar comprar o mesmo imóvel por um preço maior no futuro.
Então é melhor financiar?
Não necessariamente.
O financiamento pode ser interessante quando você encontra um imóvel com preço muito bom e localização com potencial de valorização, e possui renda suficiente para assumir a parcela com tranquilidade.
Imagine que você encontre um apartamento em uma região que está recebendo:
- novos empreendimentos;
- infraestrutura;
- comércio;
- empresas;
- parques;
- melhorias viárias.
Nesse caso, esperar vários anos pode significar perder parte da valorização.
Mas isso não significa que você deve financiar a qualquer custo.
E para quem quer investir em imóveis?
A conta fica ainda mais importante.
Se você compra um imóvel para morar, existe um benefício que não aparece diretamente na planilha:
você deixa de pagar aluguel.
Mas se compra para investir, precisa comparar:
rentabilidade do imóvel
versus
custo do financiamento.
Se o imóvel gera uma renda de aluguel muito inferior ao custo da dívida, financiar apenas para colocar o imóvel para alugar pode não fazer sentido.
Por outro lado, se existe uma oportunidade de compra muito abaixo do mercado e forte potencial de valorização, a estratégia pode ser diferente.
Um erro comum: esperar juntar 100% do valor
Muita gente pensa:
“Só vou comprar quando tiver o valor total.”
Mas essa não é a única possibilidade.
Você pode utilizar:
- entrada;
- FGTS, quando permitido;
- financiamento;
- recursos próprios;
- negociação direta com a construtora;
- combinação de diferentes fontes.
A própria CAIXA informa que o FGTS pode ser utilizado em determinadas condições para compor a entrada ou amortizar o financiamento.
Por isso, o objetivo não precisa necessariamente ser:
“juntar R$ 500 mil.”
Pode ser:
“juntar uma entrada suficientemente grande para reduzir o custo do financiamento.”
Quanto maior a entrada, melhor?
Em muitos casos, sim.
Uma entrada maior significa financiar menos dinheiro.
E financiar menos significa:
menos juros pagos ao longo do contrato.
Imagine um imóvel de R$ 500 mil.
Uma entrada de 20% representa R$ 100 mil, deixando R$ 400 mil para financiar.
Se você consegue aumentar essa entrada para 40%, seriam R$ 200 mil de entrada e R$ 300 mil financiados.
A diferença pode ser significativa no custo total do contrato.
Por isso, muitas vezes a melhor estratégia não está entre:
financiar 100%
ou
comprar 100% à vista.
Pode estar no meio:
juntar uma boa entrada + financiar uma parcela menor.
Mas cuidado para não colocar todo o dinheiro no imóvel
Esse é outro ponto que o investidor precisa considerar.
Imagine que você tenha R$ 600 mil.
O imóvel custa R$ 500 mil.
Comprar à vista pode parecer ótimo.
Mas você ficaria com apenas R$ 100 mil disponíveis.
E ainda existem despesas relacionadas à compra e à manutenção do imóvel.
Por isso, antes de colocar todo o patrimônio em um único ativo, é importante manter uma reserva financeira adequada.
Ter um imóvel quitado e nenhum dinheiro disponível pode ser uma situação desconfortável.
E se eu conseguir investir o dinheiro enquanto espero?
Essa é uma das principais comparações.
Imagine duas pessoas:
Pessoa A
Tem dinheiro para a entrada e financia o imóvel.
Pessoa B
Ainda não compra e deixa o dinheiro aplicado enquanto continua poupando.
Qual delas ficará mais rica?
Não existe uma resposta automática.
É necessário comparar:
rentabilidade líquida dos investimentos
com
custo efetivo do financiamento
e também considerar:
valorização do imóvel.
Essa é a conta que realmente importa.
Existe um momento certo para financiar?
Não existe uma regra universal.
Mas existem alguns sinais que podem favorecer a compra.
O imóvel está abaixo do preço de mercado
Uma boa oportunidade pode compensar parte do custo do financiamento.
A região tem potencial de valorização
Novos investimentos podem aumentar a demanda.
Você tem uma boa entrada
Quanto menor a dívida, menor tende a ser o impacto dos juros.
A parcela cabe com folga no orçamento
Não adianta comprar um imóvel excelente e comprometer toda a renda.
Você pretende ficar muitos anos no imóvel
Os custos de compra e financiamento fazem mais sentido quando o horizonte é longo.
E quando esperar pode ser melhor?
Esperar pode fazer sentido quando:
- o imóvel está muito caro;
- a entrada disponível é muito pequena;
- a parcela ficaria apertada;
- você ainda não possui reserva financeira;
- o custo do financiamento está muito alto;
- existem boas oportunidades de investimento para o dinheiro enquanto você economiza.
Nesse cenário, juntar uma entrada maior pode melhorar bastante sua posição de negociação.
E se os juros caírem?
Esse é um ponto que merece atenção.
A Ademi-GO cita dados da ABECIP segundo os quais cada redução de 1 ponto percentual nos juros poderia ampliar o acesso ao financiamento imobiliário para cerca de 160 mil famílias.
Ou seja, uma eventual redução dos juros pode aumentar o número de pessoas capazes de comprar imóveis.
E isso pode aumentar a demanda.
Por outro lado, juros menores também podem tornar o financiamento mais barato.
Então, para quem está esperando, existe uma questão:
a queda dos juros pode melhorar o financiamento, mas também pode aumentar a concorrência pelos imóveis.
Uma estratégia que pode fazer sentido
Em vez de pensar apenas em:
“financiar ou comprar à vista?”
considere uma terceira alternativa:
Comprar com uma entrada maior e financiar o restante.
Você pode:
- juntar uma entrada relevante;
- manter uma reserva financeira;
- procurar uma boa oportunidade;
- financiar uma parcela menor;
- amortizar o saldo quando tiver recursos.
A CAIXA permite amortizações em determinadas condições, e o contrato deve ser analisado para entender exatamente como isso funciona.
Essa estratégia pode reduzir o custo dos juros sem exigir que você espere anos para ter todo o dinheiro.
Afinal, é melhor financiar ou comprar à vista?
Se você já tem o dinheiro para comprar à vista, geralmente vale a pena comparar cuidadosamente o desconto que consegue na compra com o rendimento líquido que esse dinheiro poderia gerar aplicado.
Se você ainda não tem o valor total, financiar pode permitir comprar antes, mas o custo dos juros precisa ser analisado.
E para quem pretende investir em imóveis em Goiânia, existe uma terceira variável que não pode ser ignorada:
a valorização do imóvel.
Em um mercado em crescimento, esperar vários anos para juntar todo o dinheiro pode significar comprar mais caro depois.
Por outro lado, financiar um imóvel ruim apenas porque você tem pressa pode gerar um custo muito maior.
A melhor decisão costuma estar no equilíbrio entre:
preço do imóvel + entrada + juros + valorização + renda disponível + custo de oportunidade do dinheiro.
No fim, não existe uma regra dizendo que financiar é sempre ruim ou que comprar à vista é sempre melhor.
O melhor negócio é aquele em que a matemática faz sentido para o seu patrimônio.