Imóvel de leilão vale a pena para investir em Goiânia?
Comprar um imóvel em leilão pode parecer uma oportunidade para adquirir uma propriedade por um valor abaixo do mercado.
Mas existe uma pergunta que todo investidor deveria fazer antes de dar um lance:
o desconto é realmente suficiente para compensar os riscos e custos da operação?
Em Goiânia, onde o mercado imobiliário apresenta valorização e forte demanda, os imóveis de leilão podem chamar a atenção de quem procura oportunidades. Porém, comprar barato não significa necessariamente fazer um bom negócio.
O que é um imóvel de leilão?
Um imóvel vai a leilão quando é colocado à venda em um processo determinado por uma instituição ou pela Justiça.
Entre as situações mais comuns estão imóveis retomados por instituições financeiras após inadimplência de financiamento.
O imóvel é oferecido aos interessados e vence quem apresentar a melhor proposta dentro das regras daquele leilão.
Existem diferentes modalidades, e cada edital possui suas próprias condições.
Por isso, o primeiro passo de qualquer investidor é simples:
ler o edital inteiro antes de fazer uma oferta.
Por que os imóveis de leilão podem ser mais baratos?
O principal atrativo é justamente a possibilidade de comprar abaixo do preço praticado no mercado.
Imagine um apartamento cujo valor de mercado seja:
R$ 500 mil
e que apareça em um leilão por:
R$ 350 mil.
O desconto seria de:
R$ 150 mil
ou 30%.
À primeira vista, parece uma excelente oportunidade.
Mas o investidor precisa descobrir por que aquele imóvel está sendo vendido por esse preço e quais custos ainda terá depois da compra.
O desconto não é o lucro
Esse é um dos conceitos mais importantes para quem está começando.
Comprar por R$ 350 mil um imóvel que vale R$ 500 mil não significa que você ganhou R$ 150 mil.
Antes de calcular o lucro, é necessário considerar:
- comissão do leiloeiro;
- impostos;
- registro;
- escritura, quando aplicável;
- reformas;
- condomínio;
- IPTU;
- custos jurídicos;
- eventual desocupação;
- outras despesas previstas no edital.
Depois de somar tudo, o desconto pode ser muito menor do que parecia inicialmente.
Um exemplo de conta
Imagine um apartamento com valor de mercado estimado em:
R$ 500 mil
Arrematação:
R$ 350 mil
Agora suponha que o investidor tenha:
R$ 25 mil em custos adicionais entre reforma, documentação e outras despesas.
O custo total passaria para:
R$ 375 mil.
Nesse caso, a diferença para um imóvel de R$ 500 mil seria de:
R$ 125 mil.
Ainda pode ser uma boa oportunidade.
Mas percebe como a conta mudou?
Por isso, o investidor não deve analisar apenas o valor do lance.
Deve analisar o custo total da operação.
E se o imóvel estiver ocupado?
Esse é um dos principais pontos de atenção.
Alguns imóveis de leilão podem estar ocupados pelo antigo proprietário ou por terceiros.
Nesse caso, a situação pode exigir procedimentos para conseguir a posse.
Isso pode significar:
- mais tempo;
- custos jurídicos;
- negociação;
- dificuldade para reformar;
- atraso para colocar o imóvel à venda ou para alugar.
Por isso, antes de participar, descubra:
o imóvel está ocupado ou desocupado?
Essa informação pode mudar completamente a análise do investimento.
Imóvel ocupado significa que não vale a pena?
Não necessariamente.
Um imóvel ocupado pode continuar sendo uma oportunidade.
O problema é que o desconto precisa compensar o risco e os custos envolvidos.
Imagine dois imóveis:
Imóvel A
Desconto de 10%
Desocupado
Imóvel B
Desconto de 30%
Ocupado
O imóvel B parece mais interessante.
Mas, se o processo de desocupação consumir tempo e dinheiro, parte do desconto pode desaparecer.
Por isso, risco também precisa entrar na conta.
E os imóveis de leilão em Goiânia?
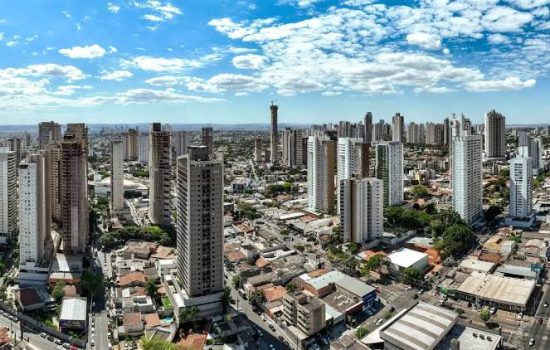
Goiânia possui um mercado imobiliário bastante diversificado, com apartamentos, casas e terrenos em diferentes regiões.
Isso significa que oportunidades de leilão podem aparecer tanto em regiões mais consolidadas quanto em áreas em expansão.
Para o investidor, isso cria uma possibilidade interessante:
comprar um imóvel abaixo do valor de mercado em uma região que já possui demanda.
Mas é preciso tomar cuidado com uma armadilha.
Um desconto grande em um bairro com pouca procura pode ser menos interessante do que um desconto menor em uma região valorizada.
O bairro continua sendo importante
Mesmo em um leilão, a regra básica do mercado imobiliário continua valendo:
localização importa.
Imagine dois apartamentos vendidos em leilão pelo mesmo preço.
Apartamento 1
Região com boa infraestrutura, comércio, transporte e demanda por aluguel.
Apartamento 2
Região com pouca liquidez e baixa procura.
Mesmo que os dois custem R$ 300 mil, eles não têm necessariamente o mesmo potencial de investimento.
O primeiro pode ser mais fácil de:
- alugar;
- revender;
- reformar e comercializar;
- valorizar.
Por isso, não compre apenas porque o desconto parece grande.
Como saber se o desconto é realmente bom?
Não compare o imóvel apenas com o valor informado no edital.
Faça uma pesquisa de mercado.
Procure imóveis semelhantes na mesma região e compare:
- metragem;
- número de quartos;
- vagas;
- idade do prédio;
- estado de conservação;
- localização;
- condomínio;
- preço por m².
Depois calcule o valor aproximado pelo qual você conseguiria vender ou alugar aquele imóvel.
É esse valor que deve ser usado na sua análise.
Um imóvel de R$ 500 mil pode não valer R$ 500 mil
Esse ponto parece óbvio, mas é importante.
O valor de avaliação apresentado no processo pode não ser igual ao preço que o imóvel conseguiria alcançar em uma venda rápida no mercado.
Imagine:
Avaliação: R$ 500 mil
Mas imóveis semelhantes estão sendo vendidos por:
R$ 450 mil.
Se você arrematar por R$ 400 mil, o desconto real não é de R$ 100 mil.
É de aproximadamente:
R$ 50 mil.
Por isso, pesquisa de mercado é indispensável.
E se eu quiser comprar para alugar?
Pode ser uma estratégia interessante.
Nesse caso, você precisa fazer duas análises:
Primeiro:
Quanto vou gastar para adquirir e deixar o imóvel pronto?
Segundo:
Quanto consigo receber de aluguel?
Imagine:
Compra: R$ 300 mil
Reforma: R$ 30 mil
Documentação e outros custos: R$ 20 mil
Investimento total: R$ 350 mil
Aluguel esperado:
R$ 2.500 por mês
Receita anual:
R$ 30 mil
Rentabilidade bruta:
8,57% ao ano
Essa rentabilidade pode parecer interessante.
Mas ainda é preciso descontar despesas, vacância, impostos e manutenção.
E se eu quiser reformar e vender?
Essa é outra estratégia conhecida como flipping imobiliário.
O investidor compra abaixo do mercado, reforma e tenta vender por um preço superior.
Por exemplo:
Compra: R$ 300 mil
Reforma: R$ 50 mil
Documentação e outros custos: R$ 20 mil
Custo total:
R$ 370 mil
Venda:
R$ 450 mil
Lucro bruto:
R$ 80 mil
Mas novamente: isso é uma simulação.
É preciso considerar impostos, custos de venda, comissão, tempo do capital parado e possíveis gastos extras da reforma.
O maior risco: fazer a conta antes de conhecer o imóvel
Quando você compra um imóvel tradicionalmente, normalmente consegue visitar a propriedade.
No leilão, isso pode não acontecer da mesma maneira.
Dependendo da situação, o investidor pode ter limitações para conhecer o interior do imóvel.
E isso gera um risco:
você pode arrematar sem saber exatamente o estado da propriedade.
Imagine descobrir depois que são necessários:
- R$ 20 mil em reparos;
- R$ 40 mil em reforma;
- R$ 15 mil em instalações;
- R$ 10 mil em outros custos.
Aquela oportunidade que parecia incrível pode deixar de ser tão interessante.
E as dívidas do imóvel?
Essa é uma das partes que exigem mais atenção.
Não existe uma regra simples dizendo que toda dívida desaparece quando você compra um imóvel em leilão.
A responsabilidade por despesas como condomínio, IPTU e outros débitos pode depender da modalidade do leilão, do edital e das regras aplicáveis.
Por isso, não dê lance antes de entender exatamente quais obrigações acompanham o imóvel.
Se houver dúvida, vale consultar um advogado especializado em direito imobiliário.
O que analisar antes de dar um lance?
Eu faria uma checklist:
1. Edital
Leia todas as condições da venda.
2. Matrícula do imóvel
Confira a situação registral e eventuais informações relevantes.
3. Ocupação
Descubra se existe alguém morando no imóvel.
4. Dívidas
Verifique quais débitos existem e quem será responsável por eles.
5. Valor de mercado
Compare com imóveis semelhantes.
6. Estado do imóvel
Estime possíveis reformas.
7. Condomínio
Confira o valor mensal e eventuais débitos.
8. Localização
Analise demanda, infraestrutura e liquidez.
9. Custo total
Some absolutamente tudo.
10. Lance máximo
Defina antecipadamente quanto está disposto a pagar.
Nunca dê um lance por impulso
Leilão pode criar uma sensação de oportunidade.
Você vê:
“Apartamento de R$ 600 mil por R$ 350 mil.”
E pensa:
“Preciso comprar.”
É justamente nesse momento que o investidor precisa parar.
Pergunte:
Por quanto esse imóvel realmente vale?
Quanto vou gastar depois da arrematação?
Quanto tempo o dinheiro ficará parado?
Consigo vender ou alugar facilmente?
Qual é o meu lucro se tudo der errado dentro de um cenário conservador?
Se a conta continuar boa, aí existe uma oportunidade.
Vale a pena investir em imóveis de leilão em Goiânia?
Pode valer a pena.
Principalmente para quem conhece o mercado imobiliário, sabe analisar documentos e consegue identificar imóveis realmente abaixo do valor de mercado.
Mas não é um investimento para simplesmente:
“dar um lance e esperar valorizar.”
É uma estratégia que exige análise.
O investidor precisa olhar para:
desconto + localização + documentação + ocupação + dívidas + reforma + liquidez + estratégia de saída.
Quando esses fatores são bem analisados, o leilão pode se transformar em uma maneira de acessar imóveis por preços mais competitivos.
Mas quando o investidor olha apenas para o desconto anunciado, o barato pode sair caro.
Afinal, imóvel de leilão vale a pena?
Sim, pode valer.
Mas a pergunta certa não é:
“Quanto estou economizando?”
É:
“Quanto esse imóvel vai me custar no total e quanto ele realmente pode valer depois?”
Essa mudança de perspectiva é fundamental.
Para quem quer investir em imóveis em Goiânia, um bom leilão pode representar uma oportunidade de entrada abaixo do preço de mercado.
Mas o melhor negócio não é necessariamente o imóvel com o maior desconto.
É aquele em que, depois de colocar todos os custos e riscos na ponta do lápis, ainda existe margem de segurança.